 波波流 PoPoStock
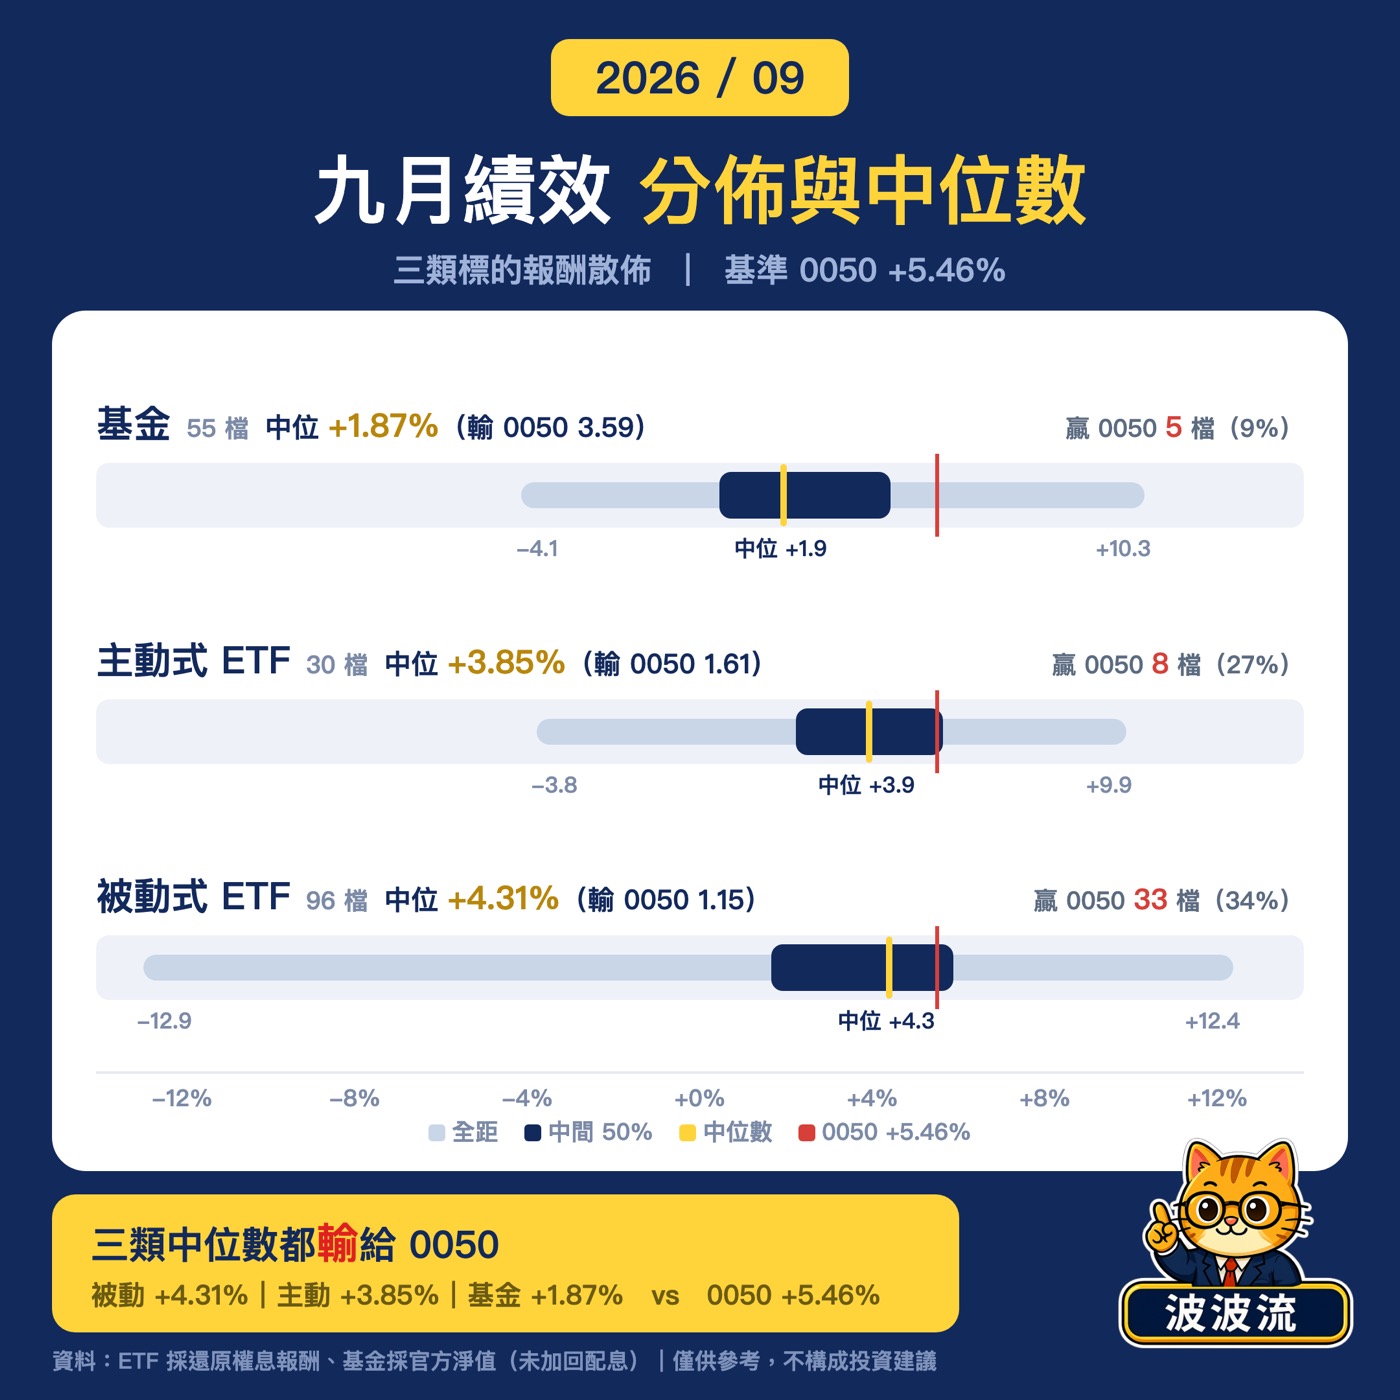
九月結束了。把站上追蹤的 55 檔基金、30 檔主動式 ETF、96 檔被動式 ETF 全部拉出來算同一段期間(8/31 收盤 → 9/30 收盤),結果比想像中一面倒:181 檔裡只有 46 檔(25%)贏過 0050。
一、三類中位數,全部輸給 0050
| 類別 | 中位數 | 對 0050 |
|---|---|---|
| 0050 | +5.46% | — |
| 被動式 ETF(96 檔) | +4.31% | 輸 1.15 |
| 主動式 ETF(30 檔) | +3.85% | 輸 1.61 |
| 基金(55 檔) | +1.87% | 輸 3.59 |
基金最慘,55 檔裡只有 5 檔贏,比例 9%。
二、為什麼會這樣?因為漲的是權值股
這個月加權指數 46,128 → 47,940,+3.93%。而 0050 是 +5.46%。
0050 贏大盤 1.53 個百分點。 也就是說九月是大型權值股帶著指數走,台積電那一掛漲得比整體市場更兇。
當權值股領漲,任何「分散到中小型」「降低集中度」「加入高股息」的設計都會落後。這不是誰選股爛,是這個月的風格就是這樣。
三、真正的分水嶺不是主動被動,是主題
這是我覺得最該講的一段。
主動式與被動式的中位數只差 0.46 個百分點(3.85% vs 4.31%),幾乎沒有差別。
但同樣是被動式 ETF,冠軍與最後一名的差距是:
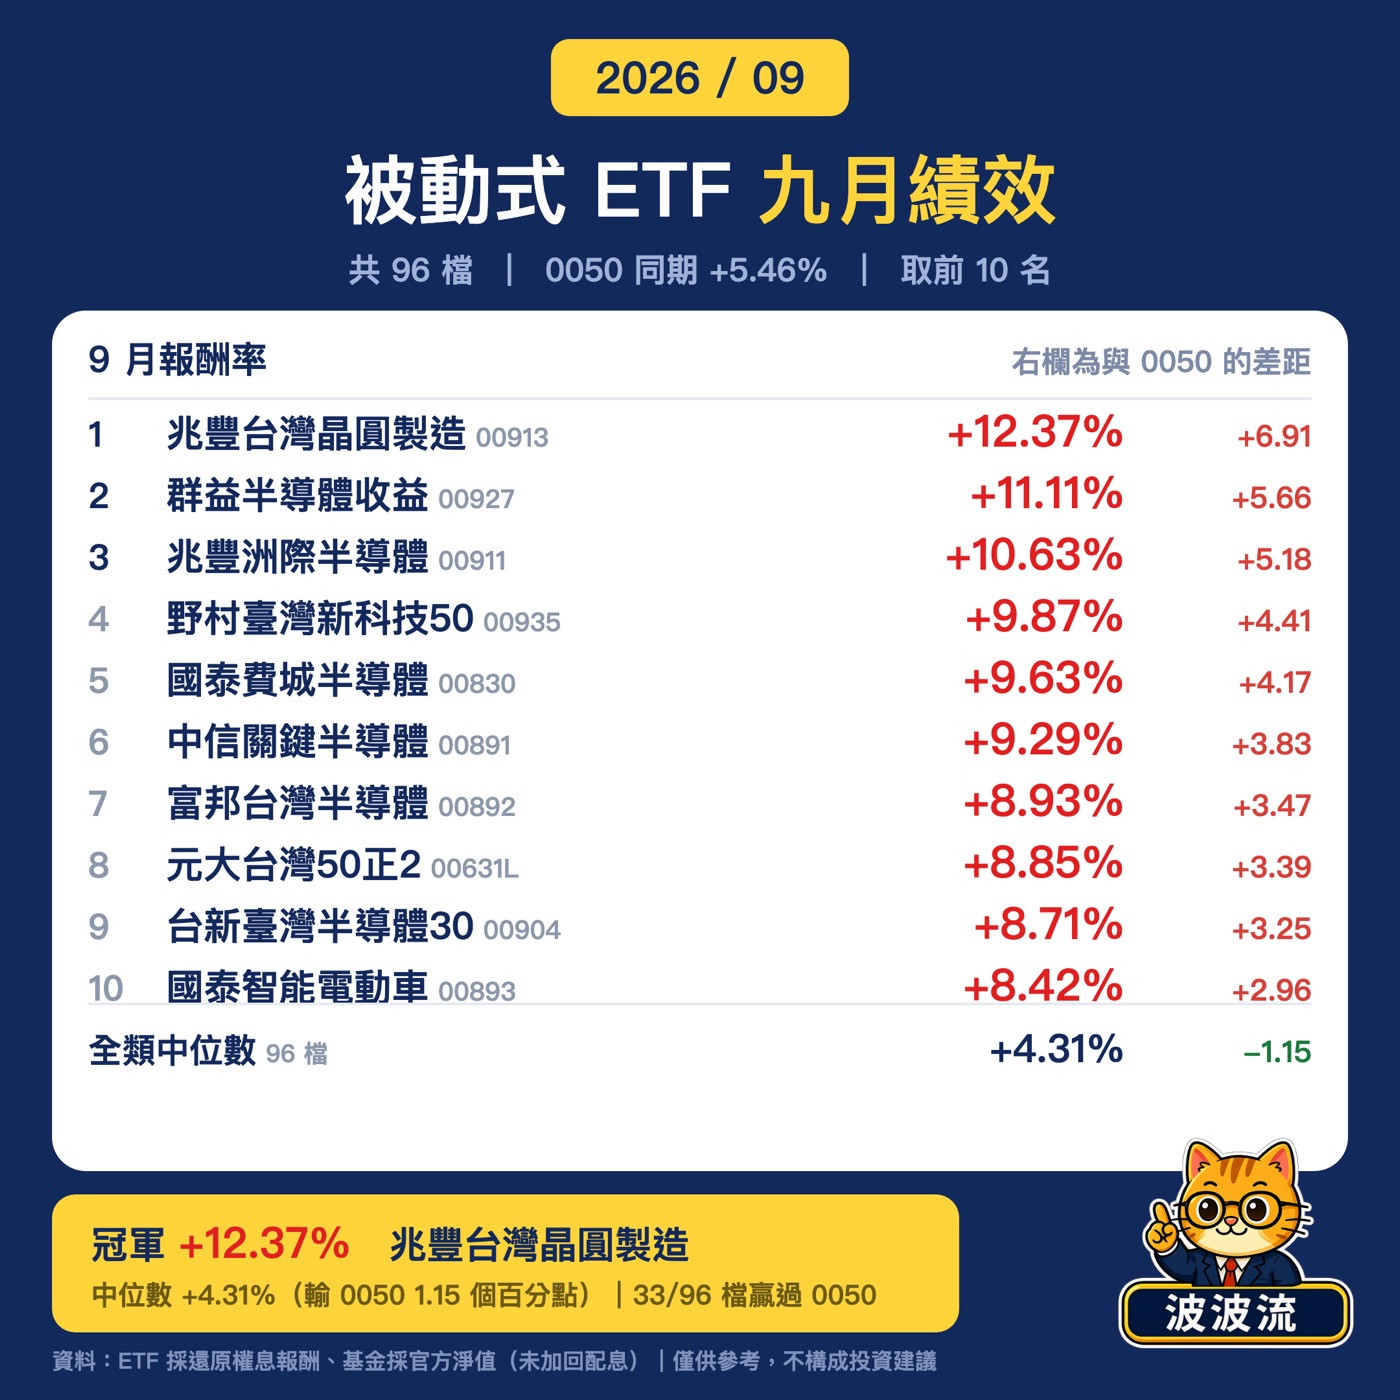
- 第 1 名 兆豐台灣晶圓製造 00913 +12.37%
- 最後名 野村稀土關鍵資源 009821 −12.90%
整整 25 個百分點。
被動式前十名幾乎被半導體包辦——00913、00927 群益半導體收益、00911 兆豐洲際半導體、00935 野村臺灣新科技50、00830 國泰費城半導體、00891 中信關鍵半導體、00892 富邦台灣半導體,第 9 名 00904 台新臺灣半導體30 也是,前十名裡八檔與半導體有關。
而最差的八名:稀土、不動產、電池儲能、低波高息、中國科技、中國 5G。
你買的是主動還是被動,這個月只差 0.46%;你押的是半導體還是稀土,差 25%。
四、高股息這個月很辛苦
站上 30 檔名字裡有「高股息/高息」的標的:
- 中位數 +1.74%
- 30 檔裡只有 3 檔贏過 0050
比全體中位數還低。權值股領漲的月份,高股息的低波動設計就是會跟不上。
提醒一下:ETF 這邊算的是還原權息報酬,不是「沒算到配息」。是真的落後。
五、正 2 這個月只做出 1.62 倍
- 0050 +5.46%
- 00631L 元大台灣50正2 +8.85%
如果真的是「兩倍」,應該要 +10.92%。實際少了 2.07 個百分點,倍數只有 1.62 倍。
原因是波動耗損:槓桿 ETF 每天重設兩倍曝險,盤只要來回震,複利就會吃掉一塊。九月有漲有回,所以兩倍打了八折。
趨勢順的時候它會超過兩倍,震盪的時候會不到兩倍。它從來不是「月報酬 × 2」。
六、各類冠軍
| 類別 | 冠軍 | 報酬 |
|---|---|---|
| 基金 | 元大台灣高股息優質龍頭基金-A不配息 | +10.30% |
| 主動式 ETF | 主動統一前沿科技 00411A | +9.89% |
| 被動式 ETF | 兆豐台灣晶圓製造 00913 | +12.37% |
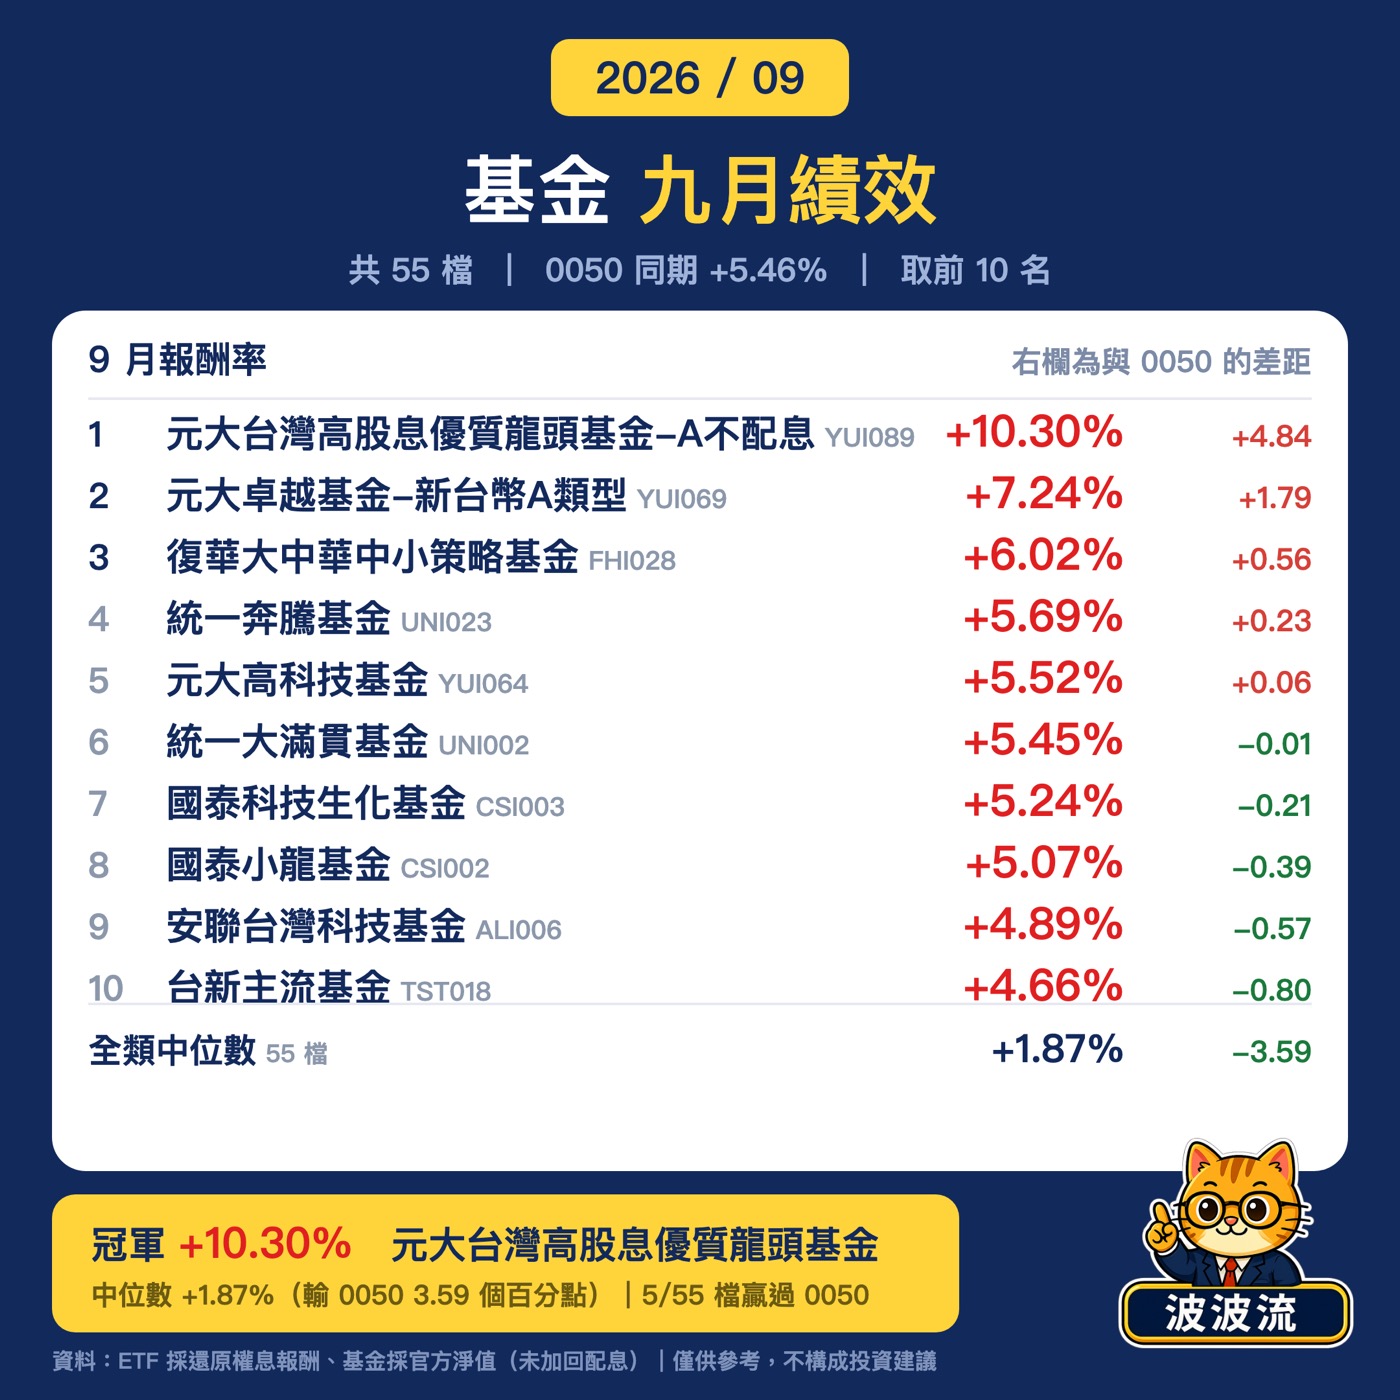
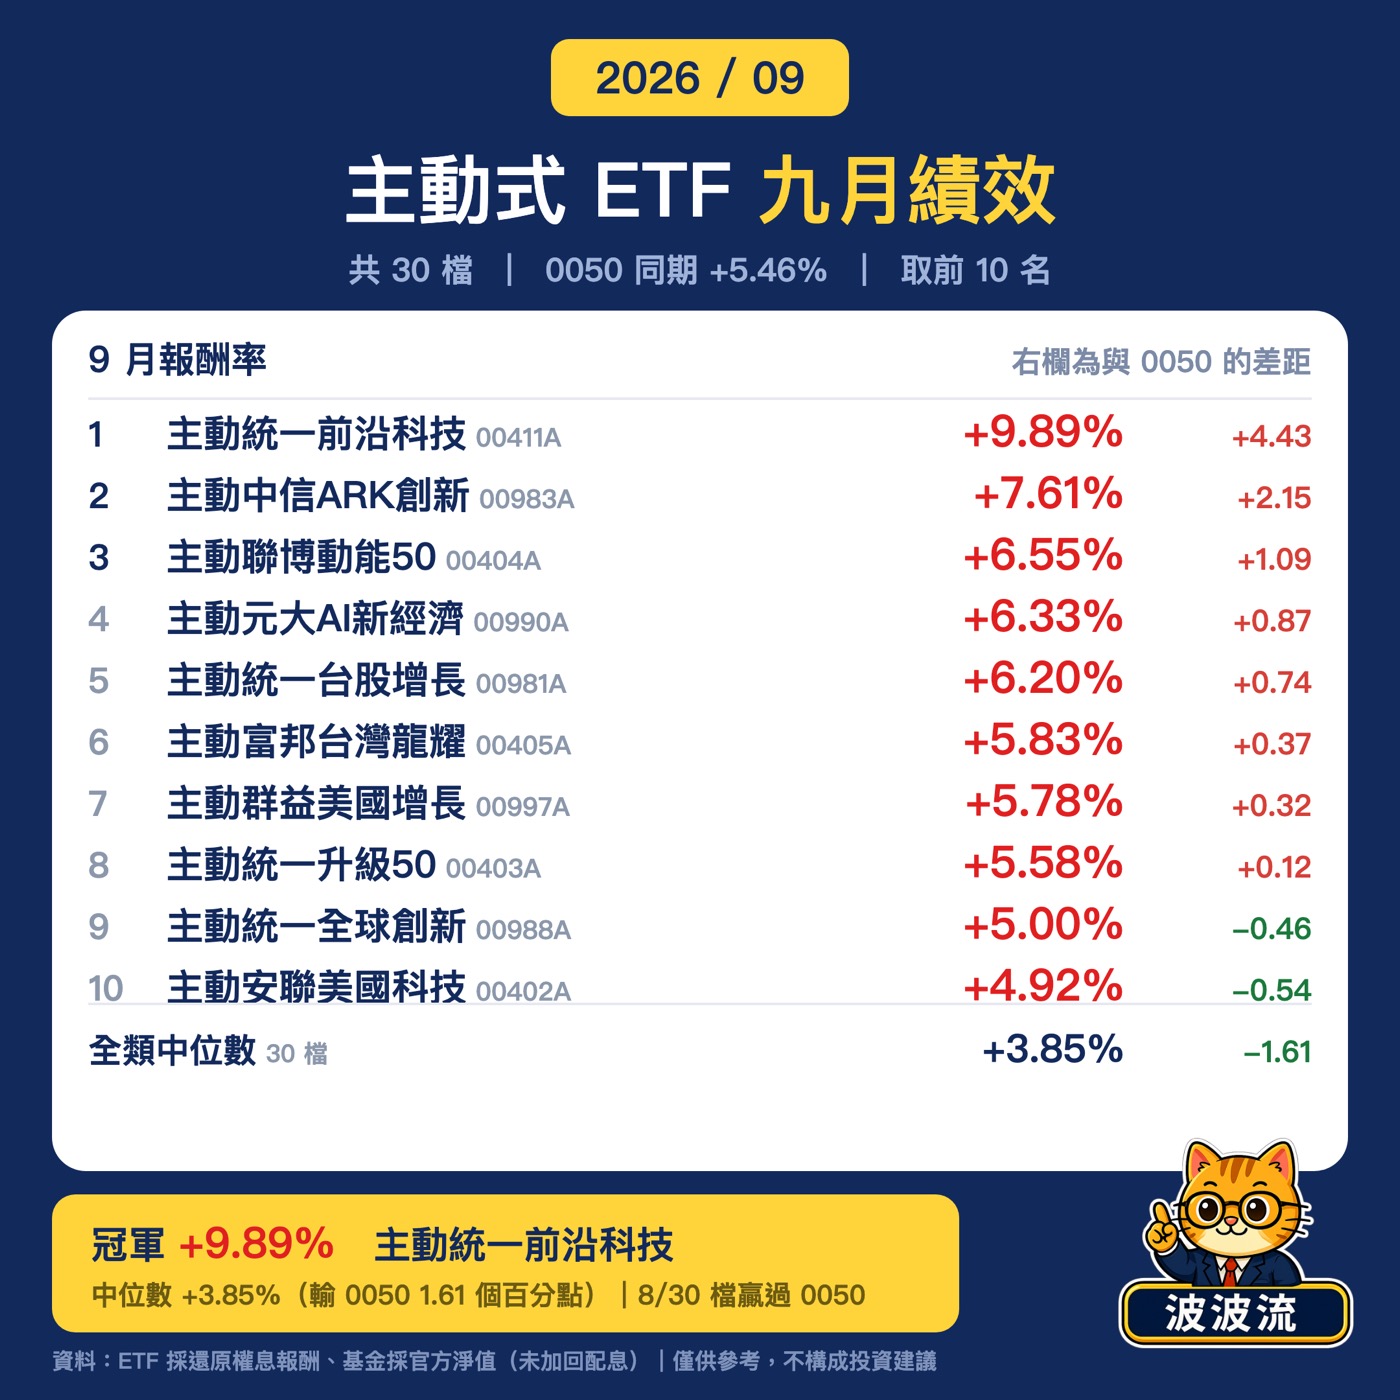
有意思的是基金冠軍是一檔高股息基金 +10.30%,但整個高股息類別的中位數只有 +1.74%。同一個題材,前段與後段差很多——看榜單冠軍永遠會高估那個類別。
幾個不該從這份資料推出來的結論
寫完上面這些,有幾個看起來很順、但資料撐不住的說法,想先擋掉:
- 「主動式 ETF 輸給被動式 ETF」——中位數只差 0.46 個百分點,而且主動只有 30 檔、樣本小,單月差距說明不了管理能力。
- 「基金比 ETF 爛」——基金用官方淨值、配息未加回,配息型基金會被系統性低估。兩者口徑不同,不能直接並列下結論。
- 把 0050 當成「大盤」——這個月 0050 贏加權指數 1.53 個百分點,用它當基準本來就比用指數嚴格。
- 用單月排行推論長期能力——九月的冠軍是半導體主題,換一個月風格變了就會換一批人。
資料說明:期間 2026-08-31 收盤 → 2026-09-30 收盤。ETF 採還原權息後的報酬(除權息參考價 ÷ 前一日收盤為調整因子),基金採官方每日淨值、配息未加回。181 檔納入比較,排除 2 檔九月資料不完整者(00409A、009828)。每一檔都確認過起訖日真的落在 8/31 與 9/30。
想看最新的排行,可以到績效排行自己拉區間;每天的持股異動在主動式 ETF 加減碼。